La Corte Suprema sostuvo que si el departamento no emite la notificación obligatoria según la Sección 143 (2), los procedimientos de reevaluación del impuesto sobre la renta son inválidos.
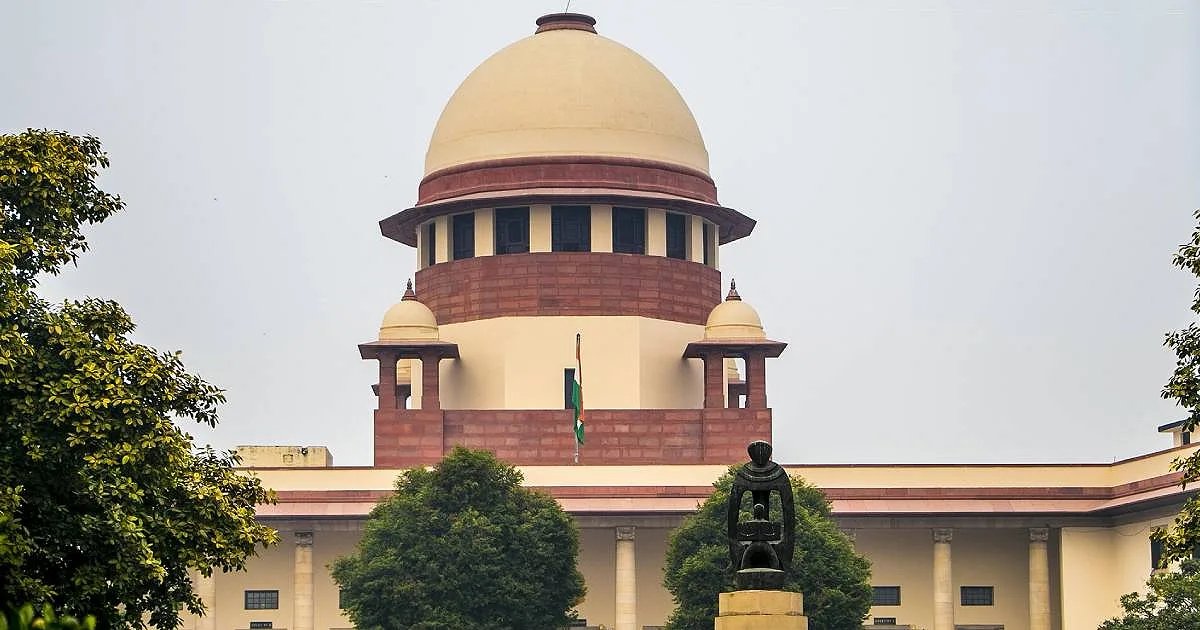
En la foto: Tribunal Supremo de la India. Amable cortesía de Subhashish Panigrahi/wikipedia.org/Creative Commons
La Corte Suprema sostuvo que si el departamento de impuestos no emite un aviso obligatorio bajo la Sección 143 (2) de la Ley del Impuesto sobre la Renta, los procedimientos de revaluación del impuesto sobre la renta son inválidos incluso si el contribuyente participa en el procedimiento.
La sección 143 (2) de la Ley del Impuesto sobre la Renta de 1961 es un aviso de inspección emitido por el Departamento del Impuesto sobre la Renta para verificar que un contribuyente no haya declarado ingresos insuficientes, haya declarado pérdidas excesivas ni haya pagado impuestos insuficientemente.
enfocar
- La participación del contribuyente en el procedimiento de reliquidación no compensa la falta de notificación.
- La sección 292BB solo se aplica cuando se ha dado aviso pero se cuestiona su servicio.
- El departamento debe emitir una notificación de la sección 143(2) incluso si la declaración original se considera una declaración presentada en respuesta a una notificación de la sección 148.
- Una notificación conforme a la sección 142(1) no reemplaza una notificación de revisión obligatoria.
Artículo 143, apartado 2, notificación obligatoria
Un tribunal de jueces Sanjay Kumar y Sanjeev Sachdeva desestimó la apelación del departamento de impuestos contra la sentencia del Tribunal Superior de Odisha que suspendió el procedimiento de reevaluación contra el contribuyente por no haber emitido la notificación requerida.
El tribunal dijo que la notificación conforme a la Sección 143(2) es obligatoria ya que brinda al contribuyente la oportunidad de presentar pruebas y otros detalles en apoyo de su declaración de impuestos.
En ausencia de dicha notificación, el Departamento no puede realizar una reevaluación conforme a la Sección 147 de la Ley.
Artículo 292BB Falta de notificación de enfermedad incurable
El tribunal también aclaró que la participación de los contribuyentes en el proceso de reevaluación no soluciona el hecho de que el departamento no haya emitido avisos obligatorios.
El departamento de impuestos argumentó que la Sección 292BB de la Ley protegía los procedimientos de reevaluación ya que los contribuyentes estaban involucrados en estos procedimientos.
Esta disposición implica que la notificación se considera entregada cuando un contribuyente participa en un juicio o coopera con una investigación.
El tribunal rechazó este argumento y dijo que la sección 292BB se aplica cuando se ha entregado una notificación pero el contribuyente tiene una disputa sobre si se entregó, se entregó a tiempo o se entregó correctamente. No se puede aplicar si el departamento no ha emitido ninguna notificación.
El tribunal, en una sentencia escrita por el juez Sachdeva, dijo: “Las disposiciones de la Sección 292BB no se aplicarán si el propio Departamento de Ingresos opina que no se ha enviado la notificación como exige la Ley”.
Los contribuyentes pueden impugnar la reevaluación
El tribunal hizo tres aclaraciones clave.
En primer lugar, los contribuyentes pueden impugnar el procedimiento de reevaluación basándose en que la notificación requerida en virtud del artículo 143(2) nunca se dio, incluso si participaron en el procedimiento en ese momento y no presentaron una objeción.
Aclaración del artículo 147 Normas de Reevaluación
En segundo lugar, el departamento debe emitir un aviso de reevaluación incluso si el contribuyente solicita que la declaración de impuestos sobre la renta original presentada bajo la sección 139 sea tratada como una declaración presentada bajo un aviso de reevaluación bajo la sección 148.
Artículo 142, apartado 1 Aviso insuficiente
En tercer lugar, una carta emitida por el Oficial Tasador conforme a la Sección 142(1) solicitando al contribuyente que explique por qué se propone una reevaluación no satisface el requisito de notificación conforme a la Sección 143(2).
Introducción a la función: Ashish Narsale/Rediff