Tata Trusts, el accionista mayoritario de Tata Sons, ha propuesto un plan de reestructuración estratégica que implica la fusión de las dos empresas operativas para sacar a Tata Sons de la clasificación NBFC y conservar su identidad como entidad privada no cotizada, resolviendo disputas regulatorias y de propiedad clave.
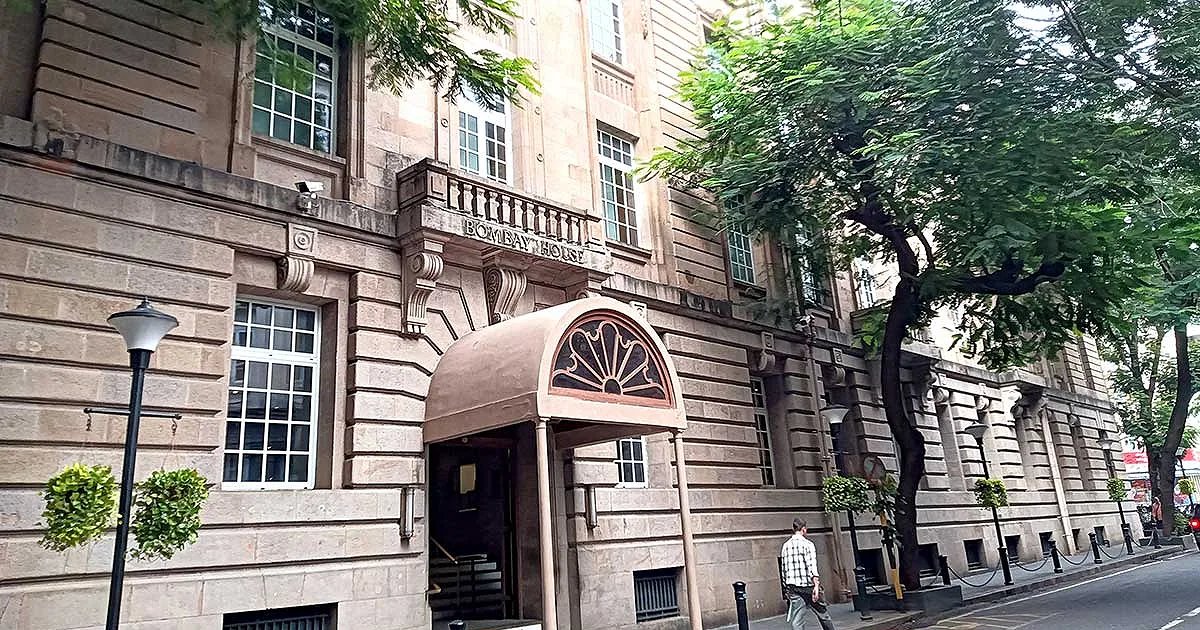
En la foto: Bombay House, la sede del Grupo Tata en Mumbai. Foto de : ANI Photos
enfocar
- Tata Trusts ha propuesto fusionar Tata Electronic Systems Solutions Private Limited (TESS) y Tata Consulting Engineers (TCE) con Tata Sons.
- La reestructuración tiene como objetivo reclasificar a Tata Sons del estatus de NBFC y CIC y mantener su estatus como empresa privada que no cotiza en bolsa.
- La propuesta busca abordar el requisito regulatorio de cotización impuesto por el Banco de la Reserva de la India, que clasifica a Tata Sons como una empresa financiera no bancaria de nivel superior para 2022.
- La entidad reorganizada tendrá ingresos operativos sustanciales, lo que garantizará que no cumpla con los criterios comerciales principales de una NBFC o una CIC.
- La medida también resuelve la disputa en curso entre las juntas directivas de Tata Trusts y Tata Sons sobre la futura estructura de propiedad de la empresa y la reelección del presidente N Chandrasekaran.
Tata Trusts, el accionista mayoritario de Tata Sons, ha propuesto fusionar las dos empresas operativas con el holding del grupo en una reestructuración destinada a liberar a Tata Sons de la clasificación regulatoria de empresa financiera no bancaria y empresa de inversión principal, eliminando potencialmente la necesidad de cotizar en bolsa.
La propuesta, anunciada el lunes, implica fusionar Tata Electronic Systems Solutions Private Limited (TESS) y Tata Consulting Engineers (TCE) con Tata Sons. El fideicomiso pidió a la junta directiva de Tata Sons que considerara el plan y solicitó un certificado previo de no objeción del Banco de la Reserva de la India.
Plan de Reorganización Estratégica
La estructura propuesta vería a Tata Sons restablecida como una empresa operativa y como la sociedad holding del Grupo Tata, con negocios operativos e ingresos directamente bajo la empresa matriz.
Esto garantizará que la entidad reestructurada no cumpla con los estándares regulatorios de una compañía financiera no bancaria o una compañía de inversión principal, dijo el fideicomiso.
“Tata Trusts, como accionista mayoritario con una participación del 66 por ciento en Tata Sons Private Limited (TSPL), describió hoy el plan de reestructuración estratégica de la compañía que, una vez efectivo, garantizará que la entidad reestructurada no sea una compañía financiera no bancaria (NBFC) ni una compañía de inversión central (CIC)”, dijo el fideicomiso en un comunicado.
Según el fideicomiso, los ingresos operativos de la entidad fusionada serán de 105.043 millones de rupias al 31 de marzo de 2026, lo que representa el 64,3% de los ingresos totales, mientras que los ingresos de los activos financieros serán de 40.072 millones de rupias.
Los activos netos totales son 200.158 millones de rupias, de los cuales la inversión del Grupo Tata es 177.120 millones de rupias, lo que representa menos del 90% de los activos netos.
“Las fusiones de empresas no financieras de buena fe (como TESS y TCE) con NBFC (como Tata Sons) deben llevarse a cabo de acuerdo con las disposiciones de la Orden del Banco de la Reserva de la India (Empresas financieras no bancarias – Fusiones voluntarias) de 2025, incluido el requisito de obtener un ‘Certificado de no objeción’ previo del Banco de la Reserva de la India”, dijo.
“Dado que Tata Sons Pvt Ltd (TSPL) también dejará de ser una CIC al concluir la reestructuración propuesta, TSPL deberá entregar su certificado de registro”.
Listado de desacuerdos
La reorganización se produce en medio de crecientes diferencias entre las juntas directivas de Tata Trusts y Tata Sons sobre la propiedad y el gobierno futuros del holding.
En el centro del debate está si Tata Sons debería seguir siendo una empresa privada que no cotiza en bolsa o cumplir con un marco del Banco de la Reserva de la India que puede exigir que cotice en bolsa.
El fideicomiso, presidido por Noel Tata desde octubre de 2024, se ha opuesto a la cotización.
La junta directiva del fideicomiso decidió en julio de 2025 que se debían hacer esfuerzos para mantener el estatus de Tata Sons como empresa privada que no cotiza en bolsa.
Noel cree que la estructura existente de un fideicomiso benéfico que controla un holding es fundamental para el modelo Tata.
La cuestión de la cotización se ha vuelto más apremiante después de que el Banco de la Reserva de la India clasificara a Tata Sons como una empresa financiera no bancaria de nivel superior en 2022, una designación que conlleva requisitos de cotización.
Luego, Tata Sons intentó salir del marco regulatorio, pero el Banco de la Reserva de la India rechazó su solicitud en septiembre, lo que dejó a la empresa enfrentando problemas para cotizar en bolsa.
Desde entonces, la junta directiva de Tata Sons ha respaldado medidas de cumplimiento, mientras que el fideicomiso ha presionado por alternativas que permitirían a la empresa seguir siendo privada.
Impacto del liderazgo y la gobernanza
El desacuerdo está entrelazado con la cuestión del futuro de N Chandrasekaran como presidente de Tata Sons. Chandrasekaran, que dirige el holding desde 2017, inicialmente recibió el respaldo del fideicomiso para un tercer mandato de cinco años.
Pero a principios de 2026, Noel pidió garantías a Chandrasekaran sobre cuestiones clave, incluido que Tata Sons seguiría privatizándose, según personas familiarizadas con el asunto.
La falta de un compromiso claro con la inclusión en la lista surgió como uno de los problemas que complicaron su reelección.
Chandrasekaran dijo posteriormente en agosto que no buscaría la reelección cuando finalice su mandato en febrero de 2027.
El fideicomiso aceptó su decisión y pidió a Tata Sons que iniciara el proceso de búsqueda de un sucesor.
El 17 de septiembre, la junta directiva de Tata Sons votó a favor de reelegir a Chandrasekaran por otros cinco años, decisión que fue dramáticamente revertida.
Noel Tata votó en contra de la propuesta, mientras que los otros cuatro directores expresaron su apoyo.
Posteriormente, el fideicomiso argumentó que la resolución no era válida según los estatutos de Tata Sons ya que carecía del apoyo necesario de los directores nominados del fideicomiso.
La junta también apoyó la continuación de las medidas relacionadas con los requisitos de cotización del Banco de la Reserva de la India, profundizando la brecha entre los principales accionistas y la junta.
Noel cree que una salida a bolsa no es inevitable y Tata Sons debería agotar las alternativas regulatorias y legales antes de considerar una oferta pública.
El camino a seguir y el cumplimiento normativo
Las últimas propuestas de reestructuración ofrecen un camino alternativo para los fideicomisos.
Al llevar las operaciones directamente a Tata Sons, la compañía buscará cambiar suficientemente la composición de sus ingresos y activos para que no entren en las clasificaciones NBFC y CIC del Banco de la Reserva de la India.
La propuesta también restablecería el modelo organizativo que Tata Sons siguió durante gran parte de su historia, dijo el fideicomiso.
Tata Consultancy Services, por ejemplo, era una división de Tata Sons hasta que se escindió en una filial independiente en 2004.
La fusión propuesta requiere la aprobación del Banco de la Reserva de la India según la Directiva del Banco de la Reserva de la India (Empresas financieras no bancarias – Fusiones voluntarias), 2025.
Una vez completado, Tata Sons entregará su certificado de registro como CIC, según el fideicomiso.
Por lo tanto, la reestructuración va más allá de la reestructuración corporativa: proporciona una vía regulatoria potencial para que Tata Trusts preserve la estructura no cotizada de Tata Sons a medida que el directorio del holding avanza hacia el cumplimiento del marco de cotización del Banco de la Reserva de la India.
Para Tata Group, el resultado determinará no sólo el estatus regulatorio de su holding sino también el equilibrio de influencia sobre la estructura y el liderazgo a largo plazo del grupo entre sus accionistas mayoritarios filantrópicos y la junta directiva de Tata Sons.
“Tata Trusts cree que el plan de acción de cumplimiento y reestructuración propuesto, además de ser una forma permisible y compatible de reestructuración de CIC por parte del regulador, redundará en el mejor interés del Grupo Tata y sus partes interesadas”, se lee en el comunicado.
En consecuencia, Tata Trusts ha escrito a la junta directiva de TSPL para considerar y aprobar la propuesta y tomar las medidas necesarias, incluida la solicitud al Banco de la Reserva de la India del “certificado de no objeción” necesario para la fusión y reestructuración propuesta.
“Tata Trusts, junto con TSPL, colaborará con el Banco de la Reserva de la India en todos los aspectos de la reestructuración propuesta”, dijo la compañía.
“La fusión propuesta y los pasos posteriores son consistentes con los requisitos de cumplimiento regulatorio y la resolución unánime aprobada por las juntas directivas de Sir Dorabji Tata Trust y Sir Ratan Tata Trust en julio de 2025, en la que se acordó unánimemente que se deben hacer todos los esfuerzos para garantizar que el estatus de TSPL como empresa privada no cotizada continúe”.
La compañía dijo que el estatus de empresa no cotizada “tiene la ventaja de conservar la estructura organizativa única del Grupo de más de 100 años, que siempre se ha centrado en iniciativas estratégicas a largo plazo de construcción nacional y el bienestar de los desfavorecidos y excluidos”.