Después de una larga y dolorosa batalla de adquisición y una demanda polémica, Skydance está lista para seguir adelante con el compromiso de gastar 30 mil millones de dólares en contenido y construir un actor disruptivo para enfrentarse a las grandes tecnologías de Hollywood.
Pero hablar es barato. No se están impulsando 80 mil millones de dólares en deuda. Mientras los codirectores ejecutivos David Ellison e Ion Crease estaban ocupados hablando con la prensa sobre sus planes para revivir el negocio del entretenimiento, Wall Street estaba obsesionado con su apalancamiento extremo y una sórdida historia de fusiones fallidas de medios que no presagiaban nada bueno para Skydance.
Hay una razón por la que las acciones de Skydance cerraron el jueves a 9,29 dólares, un 8% menos que su máximo del primer día de 10 dólares.
Aún así, si bien Skydance enfrenta el desafío de integrar los negocios amplios y superpuestos de Paramount y Warner Bros. Discovery, su gran tamaño obligará a otras compañías de medios a reevaluar si necesitan contratar para crecer.
Hablamos con analistas y administradores de dinero para conocer sus opiniones sobre el impacto que tendrá esta fusión en la industria. También analizamos la antigua empresa del distrito, Mattel, a la que se insta a considerar una venta, y las perspectivas para las acciones de cable.
Gracias por leer.
buceo profundo
Skydance vs. Historia y muchas deudas
Los inversores y analistas de Wall Street tienen motivos para ser pesimistas con respecto a Skydance, incluso si se excluye el tema de la deuda: el historial de fusiones y adquisiciones en la industria es deprimente.
“La historia de los acuerdos con los medios no ha sido muy buena, pero eso no necesariamente los condena al mismo destino”, dijo a The Ledger Chris Marangi, presidente y co-CIO de Value en Gabelli Funds.
No busque más allá de la fusión de Warner Bros. Discovery para ver el gran problema. Según Doug Kreutz, analista de TD Cowan, el dilema es que la administración debe invertir en activos y al mismo tiempo reducir los costos para pagar su deuda. En el caso de WBD, la empresa pudo reducir costes en 4.000 millones de dólares, pero perdió ingresos por la misma cantidad, lo que no generó beneficios.
Skydance, que asumió una importante deuda para pagar la adquisición de Warner Bros., enfrenta desafíos similares.
“El riesgo de combinación (apalancamiento, integración) con WBD es alto; somos escépticos de que la gerencia de Skydance pueda generar valor a partir de este acuerdo cuando tantos otros grandes acuerdos de medios han fracasado”, dijo Kreutz en una nota de investigación.
- La empresa pretende reducir su deuda y aumentar sus ingresos, pero Wall Street se muestra escéptico.
- La creación de una nueva potencia del streaming obligará a otras empresas de medios a repensar su estrategia en el mercado
- El acuerdo también podría desencadenar una ola de fusiones y adquisiciones, a medida que las empresas de medios intentan acelerar el crecimiento.
Redbird Capital Partners, un antiguo patrocinador de Skydance y una de las fuerzas impulsoras detrás del acuerdo, aumentó su inversión en la compañía en 4 mil millones de dólares hasta un total de 6 mil millones de dólares.

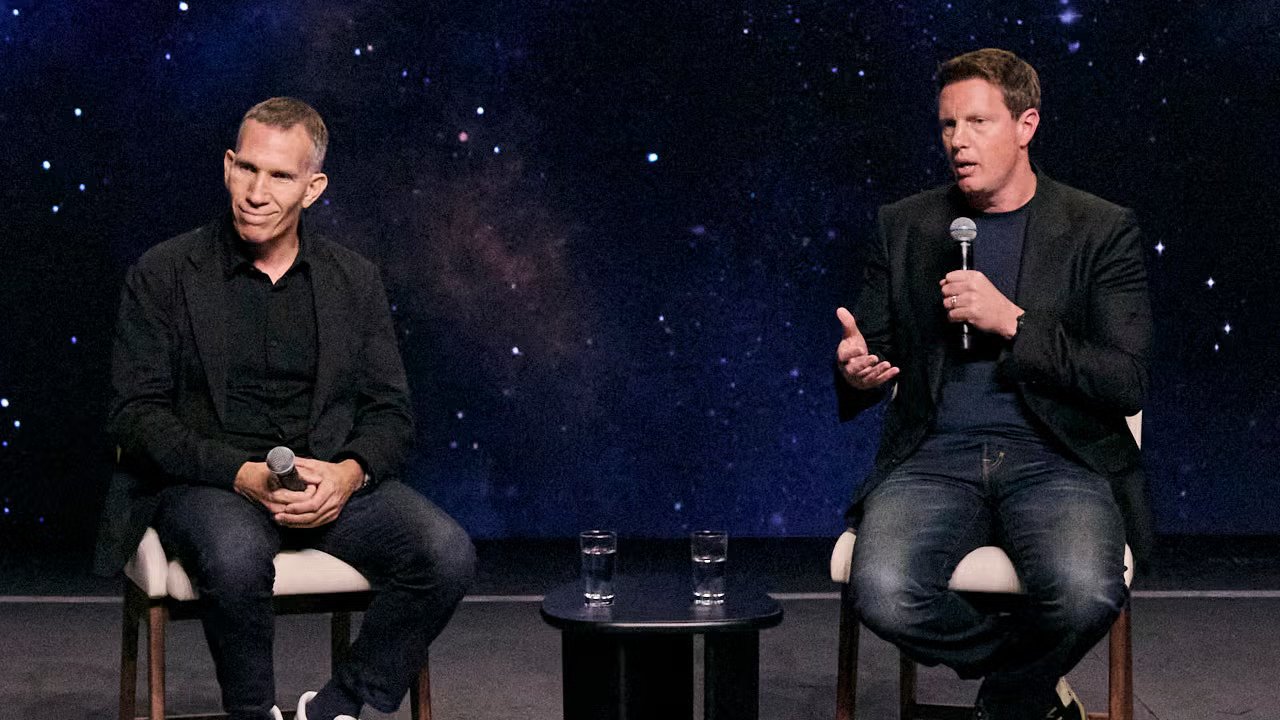
Los codirectores ejecutivos de Skydance, Inone Kriese y David Ellison, celebran una conferencia de prensa el 6 de octubre de 2026 tras la fusión de Paramount-Warner Bros. Discovery. (Crédito: Nate Jensen para SkyDance)
Justo antes de que se cerrara el acuerdo, Fitch rebajó las calificaciones de la deuda de Paramount y Warner Bros., citando el mayor apalancamiento de la compañía después de que se completara el acuerdo.
Kannan Venkateswar de Barclays redujo su precio objetivo para Skydance entre 1 y 7 dólares por acción. “El comentario de la compañía necesita más detalles sobre su camino hacia la realización de sinergias, sus planes de contenido y streaming, después de la fusión, sus planes en torno a sus activos de noticias y su estructura de capital”, dijo.
Venkateswara añadió que aumentar los ingresos era un desafío al que se enfrentaban todas las principales empresas de medios.
“Esperamos que Disney, Skydance y Netflix se expandan potencialmente en un esfuerzo por acelerar el crecimiento del streaming. Las empresas que han podido convertir los recientes ciclos de inversión en aceleración de ingresos han tenido el peor historial”, dijo.
Próximo contrato
Un importante administrador de dinero espera que estos tiempos difíciles conduzcan a una mayor actividad de fusiones y adquisiciones.
Las empresas de medios tendrán que reajustar sus estrategias para competir con Skydance.
“La pregunta es ¿qué hace Lionsgate? ¿Qué hace Universal? ¿Qué hace Sony? Estas empresas necesitan preguntarse dónde encajo yo ahora”, dijo el gestor de fondos. “Creo que en los próximos años veremos más acuerdos”.
Marangi, de Gabelli, señaló que la consolidación ha dejado a los inversores con sólo un puñado de actores cuando se trata de empresas de medios de propiedad pública. Las empresas tecnológicas gigantes, el propietario de YouTube, Alphabet, y Amazon parecen estar ganando terreno, mientras que hay dudas en torno a otros compradores y vendedores potenciales.
Bajo su nuevo liderazgo, “Disney está haciendo muchas de las mismas cosas que Skydance necesita hacer, afinando su enfoque en el gasto. Tienen la ventaja de estar fuertemente inclinados hacia las experiencias, que deberían continuar bien”, dijo.
“Estamos esperando ansiosamente la escisión de NBCU el próximo año, pero no estamos seguros de adónde irá Peacock. Hay un número limitado de asientos en la mesa de transmisión, y uno de ellos obviamente pertenece a Skydance en este momento”, dijo Marangi.
También señaló que algunos inversores pasan por alto a Sony como propietario de un estudio: “Mi sensación es que son compradores, no vendedores, de activos de medios. Pero, una vez más, no está claro qué queda por comprar”.
Fuera de Estados Unidos, los mercados del canal han sido agresivos en su consolidación. Otra empresa que luce interesante es TelevisaUnivision. “Creo que podría haber muchas entidades a las que les encantaría ser propietarias del mayor productor de contenidos en español del mundo”, dijo.
Vale la pena leer:

Hoja de oferta
- bienque utiliza IA para crear campañas publicitarias y videos para especialistas en marketing y marcas, recaudó $25 millonescon una ronda Serie A de $ 20 millones liderada por CRV y una ronda inicial de $ 5 millones liderada por General Catalyst. La compañía afirma haber generado más de 1 millón de dólares en ingresos anuales desde que salió de una fase sigilosa en julio.
- El autor primero, que trabaja con autores para convertir libros en películas y programas de televisión utilizando IA, Recaudó 10 millones de dólares en una ronda inicial Brand Foundry y dirigida por el fundador de la empresa, Robert Hamwey. Otros participantes incluyen Bolt Ventures, Andy Mills, Mike Duggal y John Cline. La primera adaptación de un libro a la pantalla de la compañía es “Genghis: Birth of an Empire”, creada con el escritor Kon Egulden.
- Compañía de medios de golf Pro Shop ha recaudado 24 millones de dólares en una financiación Serie B Según Round, dirigida por la oficina familiar del fundador de Home Depot y propietario de los Atlanta Falcons, Arthur Black. El reportero de Hollywood. También participan en la recaudación de fondos Causeway Partners, Ares Sports, PGA Tour, Phoenix Capital Ventures y Powerhouse Capital. La compañía, fundada en 2023, adquirió Scratch, la marca de redes sociales y digitales del PGA Tour, en 2024 después de recaudar 20 millones de dólares. También coprodujo “Happy Gilmore 2” de Netflix y produjo “Full Swing” para el transmisor.
Resumen financiero
Mattel recibe un mensaje
Después de que Ynon Kreiz dejara Mattel para convertirse en codirector ejecutivo de Skydance, Ariel Investments, que posee el 5,4% del fabricante de juguetes, instó a Mattel a explorar opciones estratégicas, incluida la venta de la empresa.
Ariel había estado preocupado por la infravaloración de Mattel durante algún tiempo, y la partida de Crease parecía ser el caso. Un catalizador para el cambio.
“Hemos tenido muchas conversaciones con Ynon y le tengo mucho respeto”, dijo a The Ledger el presidente y codirector ejecutivo de Ariel, John Rogers. “Somos inversores pacientes en Ariel, pero con la partida del CEO, ésta fue una ventana de oportunidad”.
En una declaración a The Ledger, Mattel dijo: “Nuestra junta directiva y equipo directivo están comprometidos a actuar en el mejor interés de todos los accionistas y considerarán las opiniones expresadas en la carta de Ariel Investments, así como las opiniones de los demás accionistas de Mattel”.
Rogers dijo que Mattel tiene varias marcas sólidas y propiedad intelectual que podrían franquiciarse y generar más ingresos. La película “Barbie” fue un gran éxito, pero las secuelas han tardado en llegar. Hot Wheels es otra gran marca que puede explotarse en películas y televisión, y Jon M. Chu está desarrollando una película basada en la línea de juguetes para Warner Bros. “Matchbox: The Movie”, protagonizada por John Cena, se estrenará este fin de semana en Apple TV.
“Creo que hay muchísimo potencial, pero se ha visto empañado por algunas marcas que no han crecido”, dijo Rogers. Calificó la marca de preescolar Fisher-Price como una gran decepción. Se ha convertido en una marca de producto sin diferenciación de producto y con escasa rentabilidad.
“Si no tuvieran ese problema, mostrarían mucho más crecimiento en general”, afirmó.
Mattel es una empresa relativamente pequeña y “hoy en día, la escala importa”, añadió. La integración con otras empresas le permitiría distribuir los costos en una plataforma más grande.
Rogers señaló que hay rumores de que Hasbro tiene un gran interés en comprar Mattel. “Esta podría ser una oportunidad para que lo demuestren”, dijo.
Authentic Brands Group, que posee una variedad de activos de medios, estilo de vida y deportes, está considerando una oferta por Mattel que podría valorar la compañía en más de 20 dólares por acción.
Hablando de Creese, Rogers dijo que era “bueno racionalizando costos y haciendo cambios cuando era necesario. Le doy altas calificaciones como director ejecutivo”. Esto a pesar de que las acciones de Mattel cayeron a un mínimo de 12,66 dólares el mes pasado desde un máximo de 52 semanas de más de 22 dólares por acción en febrero, justo antes de que Ariel enviara la carta a la compañía. Desde entonces, las acciones de Mattel han subido por encima de los 16 dólares por acción.
Rogers señaló que el nuevo director ejecutivo de Mattel, el exjefe de Condé Nast, Roger Lynch, “tiene un buen historial de creación de valor para los accionistas. Tengo mucha confianza en él”.
chico del cable
Con las ganancias a la vuelta de la esquina, el analista de TD Cowan, Gregory Williams, dijo que espera que las pérdidas de suscriptores de cable se acerquen a niveles récord de alrededor de 428.000.
Los comentarios bajistas de Comcast en septiembre marcaron la pauta y continúan dominando las industrias de fibra hasta el hogar y acceso inalámbrico fijo. “Los inversores buscan desesperadamente ARPU (ingreso medio por cliente) y estabilidad del cliente”, dijo Williams.
Desde justo antes de la última ronda de anuncios de ganancias en julio, Cable One ha bajado un 70%, Charter ha bajado un 16%, Comcast ha bajado un 9% y Optimum ha subido un 10%. Durante el mismo período, el S&P subió un 4%.
Una nueva preocupación para la red de cable es la capacidad del nuevo agente de inteligencia artificial de Meta, Muse, para ayudar a los usuarios a encontrar planes de TV e Internet más baratos. Si bien Williams no cree que esto tenga mucho impacto ahora, otros ven que perjudicará el poder de fijación de precios del cable y aumentará la facturación si facilita a los clientes cambiar de proveedor y de plan.
Williams concluye que la industria se encuentra en una situación difícil y puede enfrentar más cambios estructurales. “Ahora que se ha cerrado un acuerdo entre Charter y Cox, tal vez el siguiente paso sea Charter y Comcast”, afirmó.
Desde Theorap
Skydance señala un nuevo amanecer para Hollywood. ¿Estará David Ellison a la altura de la tarea?
Marzigo lanza una campaña de contenido de 200 millones de dólares en EE. UU. con Wendy McMahon
Fox News ha construido un imperio del cable. Ahora se está construyendo alrededor
escuchar alrededor
Enorme en Japón, la aplicación de vídeo hora a hora de Setlog llega a EE.UU.
TikTok ha roto silenciosamente sus reglas publicitarias. El escándalo ha estallado.
Estadísticas avanzadas y bates de $500: por qué el béisbol es una ruina para los niños de 6 años
Internet está creando un universo cinematográfico de IA de Sam Altman y Dario Amodi